大马留学不“吃土”:马来西亚留学生实用理财指南

摘要
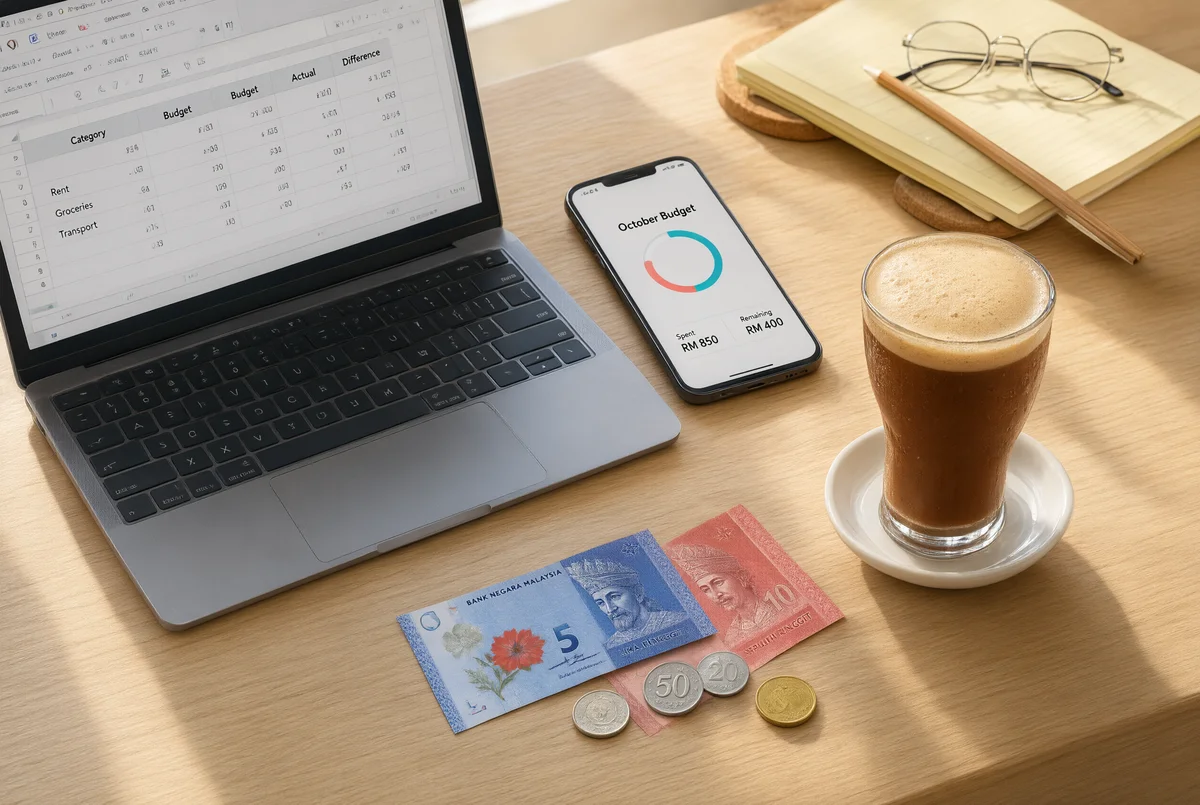
马来西亚以其高性价比的教育资源、多元包容的文化氛围以及宜人的气候,吸引着全球各地的学子。然而,初来乍到,面对全新的货币(令吉)和消费环境,不少留学生容易陷入“月初富豪,月末吃土”的窘境。掌握科学的理财技巧,不仅能让你在大马的生活游刃有余,更能培养受益终生的财务独立能力。
摸清物价,合理分配预算
理财的第一步是了解当地的消费水平。马来西亚的物价相对亲民,但如果不加节制,开销同样不容小觑。在饮食方面,学校食堂和街边的Mamak档(印度穆斯林餐馆)是性价比之王,一顿丰盛的餐食通常只需RM5到RM10;而商场里的连锁餐厅或咖啡厅,人均消费则可能在RM15到RM30之间。
建议留学生采用经典的“50/30/20”预算分配法则:将50%的生活费用于刚需(如房租、水电、基本饮食),30%用于弹性消费(如社交、娱乐、购物),剩下的20%则强制储蓄。在周末去本地夜市(Pasar Malam)或传统市场采购新鲜水果和食材,不仅能体验当地烟火气,还能大幅降低生活成本。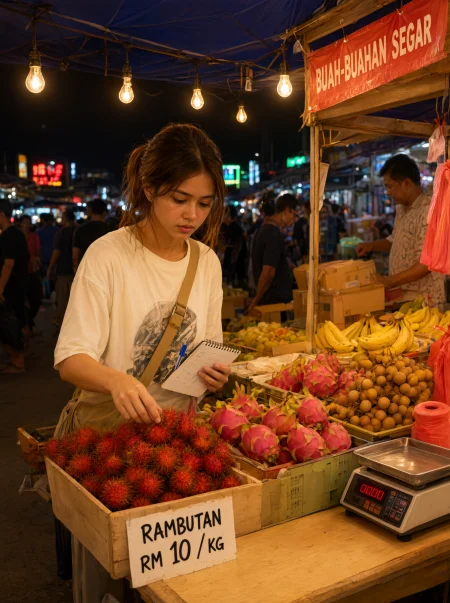
善用“学生身份”,挖掘隐藏优惠
在马来西亚,学生证(Student ID)不仅是你进入校园的通行证,更是省钱的“利器”。无论是去电影院看电影、游览主题乐园,还是在部分连锁餐厅就餐,出示学生证通常能享受10%到20%不等的折扣。
此外,购物时也要学会“货比三家”。马来西亚的电商平台如Shopee和Lazada经常举办“双数大促”(如9.9、11.11),善用免邮券、平台积分和直播间优惠,能以极低的价格买到生活必需品。对于昂贵的专业教材,建议多利用学校图书馆的资源,或者向学长学姐购买二手书,这能为你省下一大笔开销。
记账与本地化金融工具
记账是理财的核心环节。推荐使用如Money Lover、Spendee等记账APP,清晰记录每一笔令吉的流向,月底复盘时找出“拿铁因子”(那些不必要的零星开支)。
同时,抵达马来西亚后,务必尽快办理一张本地银行卡(如Maybank、CIMB或Public Bank)。使用本地卡不仅免去了频繁换汇的汇率损失和手续费,还能享受本地银行的专属优惠。许多银行针对学生账户提供免提款机手续费、免年费以及特定的餐饮折扣。将每月的生活费统一转入本地卡,并设置自动转账到储蓄账户,能让资金管理更加规范。
适度开源,丰富留学体验
除了节流,开源也是理财的重要一环。马来西亚政府允许国际学生在特定条件下进行兼职(如假期期间或每周不超过20小时)。你可以尝试在校内图书馆、实验室做助理,或者发挥自身的语言和专业优势,从事翻译、家教等工作。这不仅能补贴生活,还能锻炼跨文化沟通能力。此外,积极关注学校提供的奖学金、助学金以及各类竞赛奖金,用优异的成绩换取经济支持,是最高效的“开源”方式。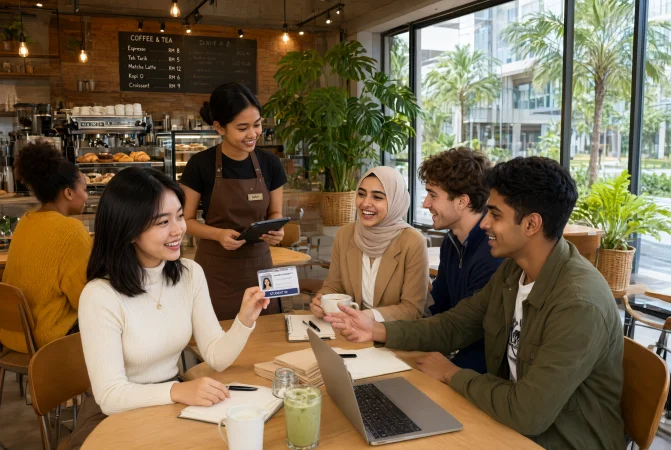
结语
留学不仅是一场学术之旅,更是一次独立生活的预演。在马来西亚的这几年,学会与金钱做朋友,合理规划每一分令吉,拒绝盲目攀比与冲动消费。当你能够从容地掌控自己的财务状况时,你会发现,理财带来的不仅是账户数字的增长,更是面对未来人生挑战时的底气与自由。
0
0
133
评论 (0)
请 登录 后发表评论
暂无评论,来留下第一条评论吧