马来西亚留学生跨境汇款全攻略:安全、省钱、高效的资金通道

摘要
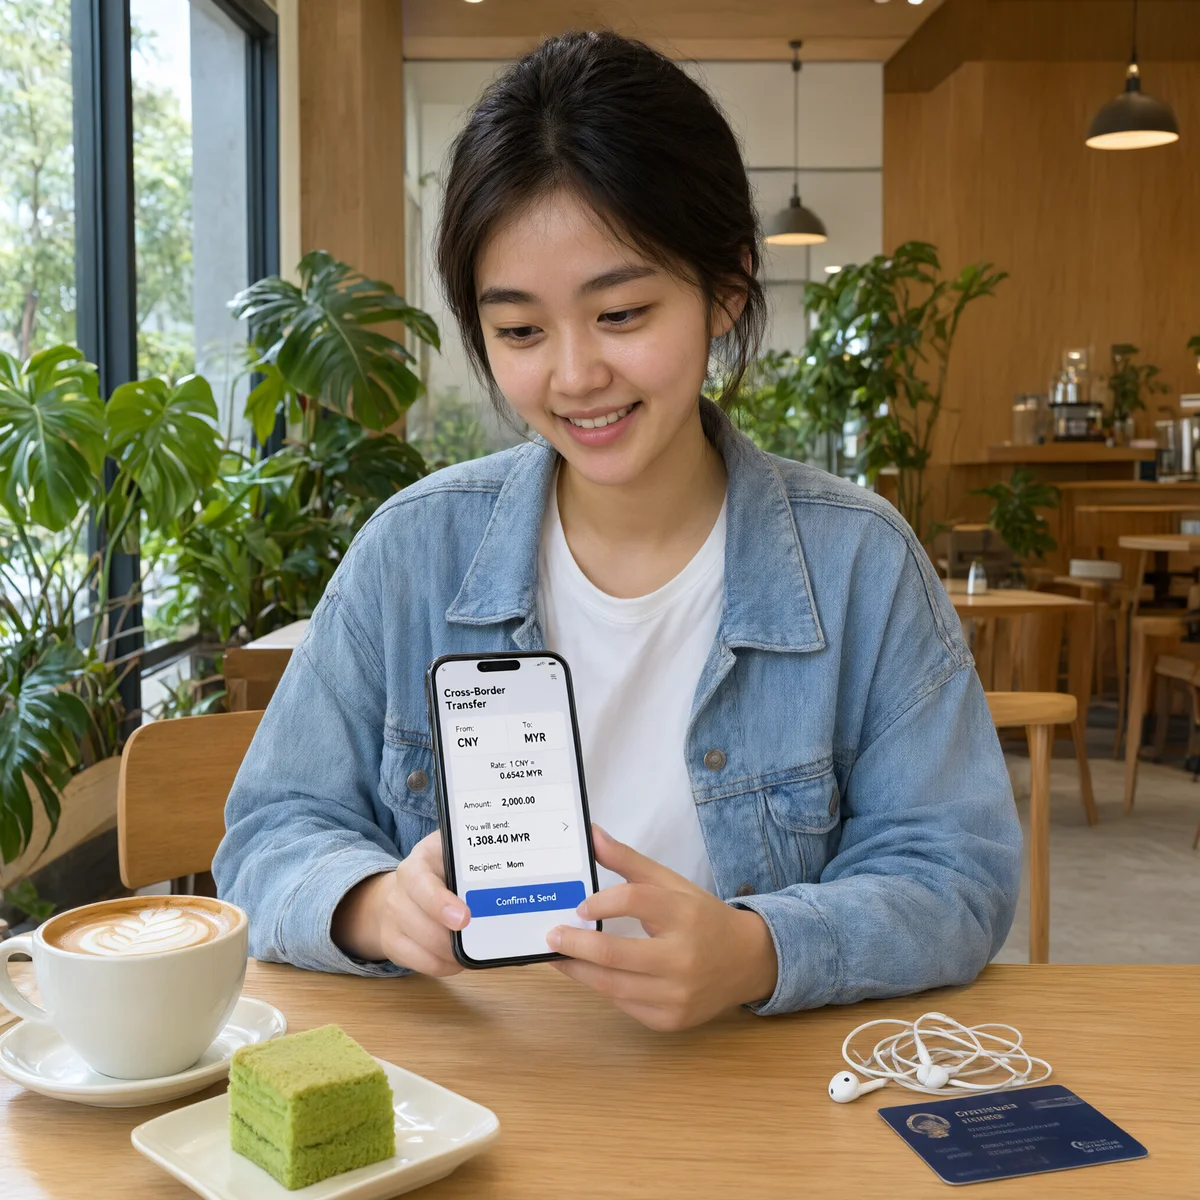
对于马来西亚留学生及其家长而言,如何安全、快捷且低成本地将资金从国内转移到马来西亚,是留学准备阶段和日常生活中必须面对的核心问题。无论是缴纳高昂的学费,还是维持每月的日常开销,选择正确的跨境汇款方式,不仅能节省一笔可观的手续费和汇率差,更能保障资金的安全。
一、 主流汇款方式大比拼
目前,中国到马来西亚的跨境汇款主要有三种主流渠道,各有其适用场景:
1. 银行电汇(SWIFT):大额学费的“正规军”
银行电汇是最传统也是最安全的方式,非常适合缴纳学费、住宿费等大额支出。家长只需在国内银行(如中国银行、工商银行、招商银行等)购汇后,通过手机银行或柜台填写SWIFT代码和马来西亚高校的收款账户信息即可。
优点:安全性极高,额度大,适合几万甚至十几万人民币的学费转账。
缺点:手续费较高(通常包含电报费和手续费),且中间行可能会扣除一定费用,导致到账金额不足;到账速度较慢,通常需要3-5个工作日。
2. 第三方跨境支付平台:生活费的“性价比之王”
对于每月的生活费,第三方平台如Wise(原TransferWise)、熊猫速汇(Panda Remit)等是留学生的首选。这些平台通过优化汇率和降低手续费,提供了极佳的体验。
优点:汇率透明且通常优于银行,手续费低廉,到账速度极快(很多情况下几分钟到几小时即可到达马来西亚本地银行卡)。
缺点:单笔和单月汇款额度有一定限制,不适合超大额资金转移。
3. 支付宝/微信跨境汇款:小额应急的“便捷通道”
支付宝和微信也推出了跨境汇款服务(如支付宝的“闪速汇”)。操作极其简便,直接在APP内搜索“跨境汇款”,绑定收款人的马来西亚银行卡即可。
优点:操作门槛低,无需下载额外APP,适合小额、紧急的生活费补充。
缺点:汇率和手续费相对第三方专业平台略高,且受限于严格的年度购汇额度(每人每年5万美元)。
二、 融入本地金融生态:落地后的关键一步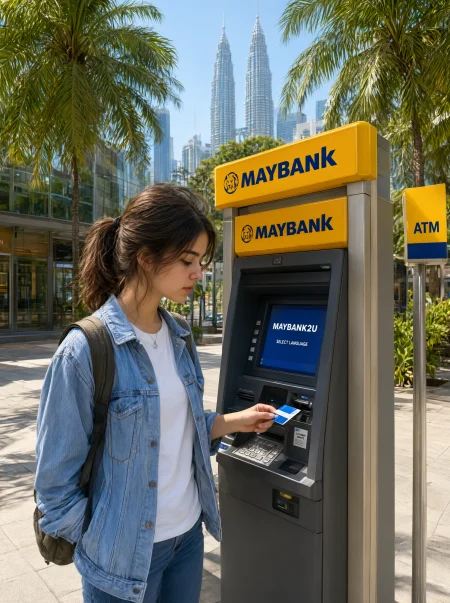
高效的跨境汇款,离不开马来西亚本地金融账户的配合。留学生抵达大马后,应尽快携带护照、学生签证(或Offer Letter)前往本地银行(如Maybank马来亚银行、CIMB联昌银行、Public Bank大众银行)开设储蓄账户。
拥有本地银行卡后,不仅可以接收海外汇款,还能轻松绑定马来西亚国民级电子钱包 Touch 'n Go eWallet 和 GrabPay。无论是去Mamak档吃椰浆饭、乘坐轻轨,还是在便利店购物,扫码支付都能让你彻底告别携带现金的烦恼,享受无现金社会的便利。
三、 避坑指南:坚决对“私下换汇”说不
在各大留学生微信群、Telegram群或小红书上,经常能看到“高价收令吉”、“低价出人民币”的私下换汇广告。许多留学生为了贪图几毛钱的汇率差,或者因为国内银行卡限额而选择私下换汇,这背后隐藏着巨大的风险!
首先,资金安全毫无保障。私下换汇极易遇到骗子,经常出现“你转了人民币,对方却拉黑你”的情况,维权极其困难。其次,涉嫌洗钱与法律风险。如果对方转入你马来西亚银行账户的资金是电信诈骗或网络赌博的“黑钱”,你的本地银行卡将被警方立即冻结,甚至可能面临洗钱指控,直接影响学生签证和学业。因此,无论汇率多诱人,都必须通过正规金融机构进行汇款。
四、 合理规划,从容应对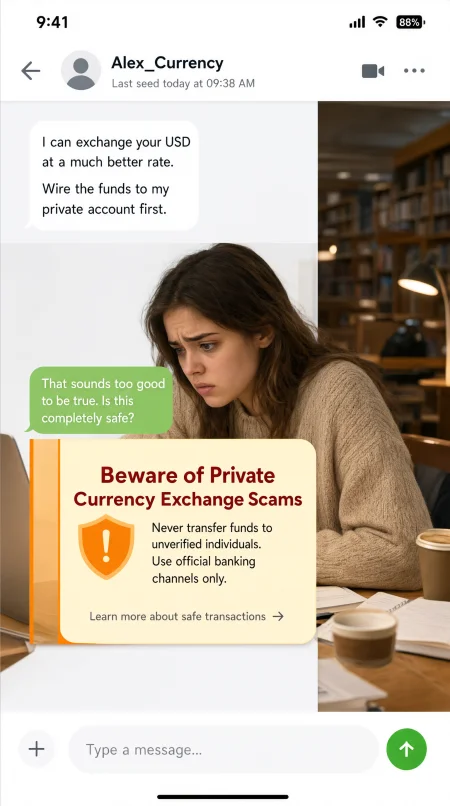
建议留学生和家长建立一个“组合汇款策略”:开学前,通过银行电汇将学费和首月大额开销汇入学校账户或本地银行卡;日常生活中,家长每月通过第三方跨境平台定期汇入生活费,细水长流。同时,学生应养成记账的习惯,关注令吉兑人民币的汇率波动,在汇率 favorable 时适当多汇一些。
跨境汇款不仅是资金的转移,更是留学生独立管理财务的第一步。掌握安全、高效的汇款技巧,远离非法换汇陷阱,将为你的马来西亚留学之旅保驾护航,让你将更多的精力投入到学业与精彩的跨文化体验中去。
0
0
5
评论 (0)
请 登录 后发表评论
暂无评论,来留下第一条评论吧